


Europejski rynek cross-border B2C był w 2024 roku wart 275,6 mld euro i urósł o 16,3% rok do roku, a handel transgraniczny rozwija się średnio dwa razy szybciej niż krajowy e-commerce (ITwiz za Cross-Border Commerce Europe). Poniżej znajdziesz kolejne kroki: od oceny gotowości firmy, przez wybór rynku, VAT i przepisy, po wysyłkę, kampanie i plan na pierwsze 90 dni.
Czy Twoja firma jest gotowa, by sprzedawać za granicą?
Zanim zainwestujesz w tłumaczenia i kampanie, sprawdź fundamenty. Ekspansja wzmacnia to, co już działa, ale nie naprawi słabej marży ani chaotycznej obsługi zamówień. Jeżeli w kraju walczysz o każdy procent rentowności, zagraniczny klient tylko to zaostrzy, bo dojdą droższa przesyłka, zwroty z innego kraju i koszt dotarcia do ludzi, którzy nie znają Twojej marki.
Dobry sygnał to sytuacja, w której zamówienia z zagranicy już się pojawiają, choć nie prowadzisz żadnych działań poza Polską. Zajrzyj do panelu sklepu i do Google Analytics: jeśli widzisz ruch z Niemiec, Czech czy Wielkiej Brytanii, rynek sam podpowiada Ci kierunek. Drugi sygnał to produkt, który dobrze znosi transport, nie wymaga skomplikowanych certyfikatów i ma przewagę cenową lub jakościową nad lokalną konkurencją.
Odpowiedz sobie też szczerze, kto będzie obsługiwał klientów i reklamacje w obcym języku. Firmy, które już sprzedają w innych krajach UE, jako największe bariery wskazują zrozumienie lokalnego otoczenia biznesowego (33%), dostęp do informacji o regulacjach (30%) i kwestie podatkowe (29%) – tak wynika z badań Eurobarometru przywołanych przez ITwiz.
Rynek zagraniczny: jak wybrać kierunek ekspansji na podstawie danych
Najczęstsze kierunki sprzedaży polskich sklepów to Niemcy, Czechy, Francja, Węgry, Słowacja, Rumunia, Włochy, Ukraina, Litwa i Wielka Brytania (ITwiz). To jednak lista tego, co robią inni, a nie odpowiedź, gdzie wygra Twój asortyment. Duży rynek, taki jak Niemcy, to więcej klientów, ale też więcej lokalnych konkurentów. Kraje sąsiednie, np. Czechy czy Słowacja, mają mniej klientów, za to krótszą drogę dla przesyłki.
Decyzję opieraj na trzech źródłach danych. Pierwsze to popyt. W Planerze słów kluczowych Google ustawisz dowolny kraj i język, a potem sprawdzisz, ile osób miesięcznie szuka Twoich kategorii produktów i ile kosztuje kliknięcie. Google Trends pokaże z kolei sezonowość, która w innym kraju może wyglądać zupełnie inaczej niż w Polsce. Pamiętaj, żeby frazy przygotował native speaker, bo dosłowne tłumaczenie polskich słów kluczowych często trafia w zapytania, których nikt nie wpisuje.
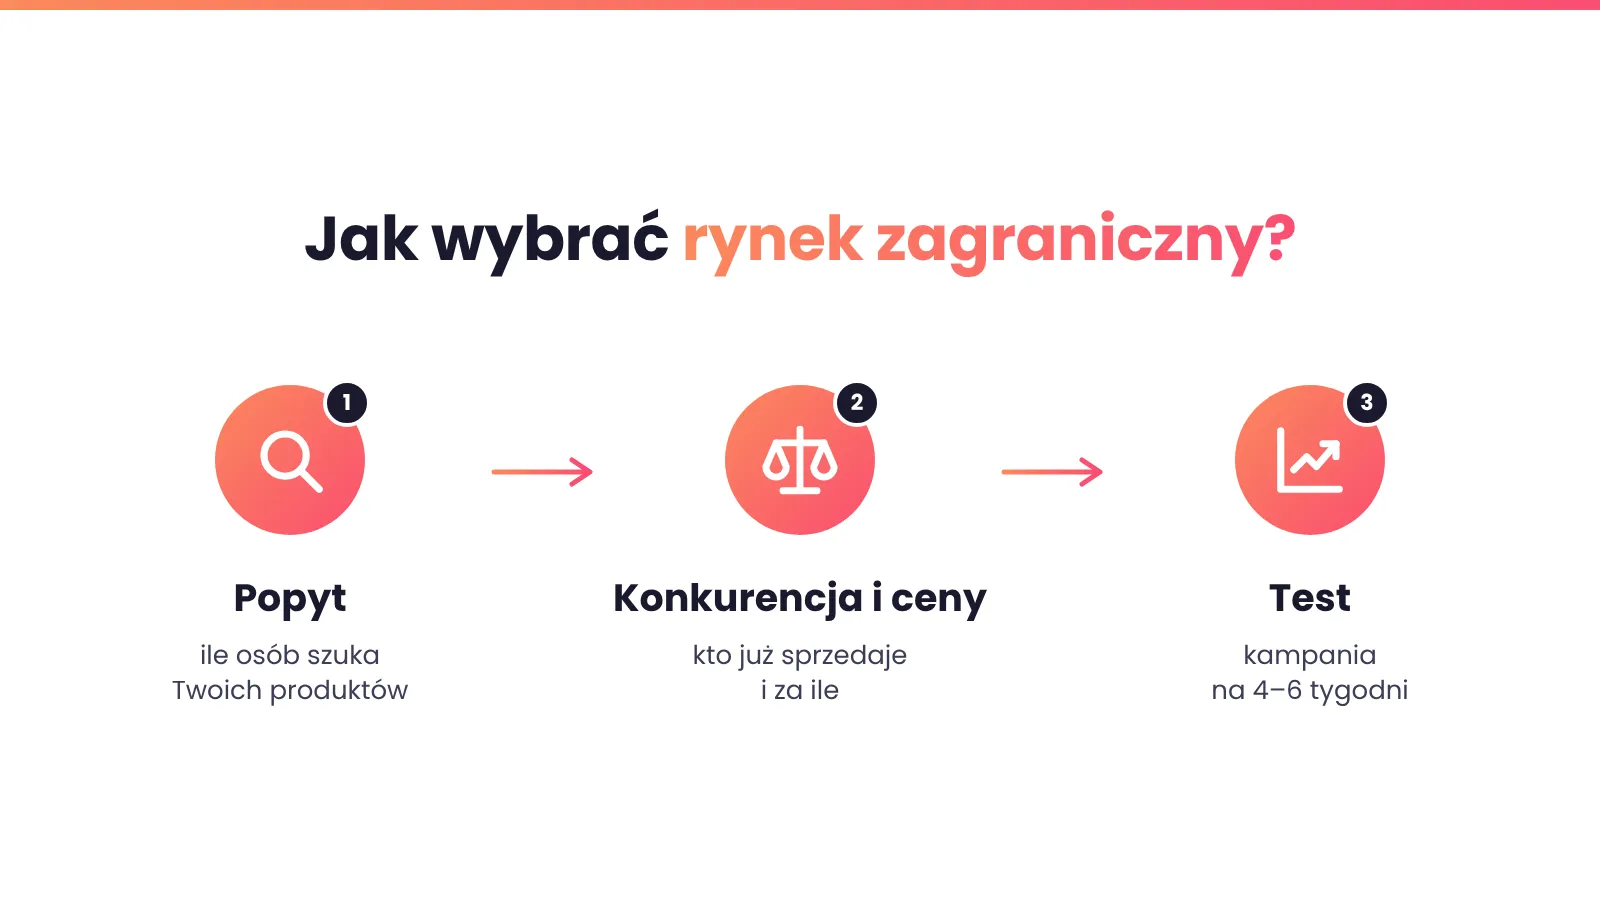
Drugie źródło to konkurencja i ceny. W Google Merchant Center znajdziesz raporty bestsellerów i konkurencyjności cen dla wybranego kraju, które pokazują, jakie produkty i marki dominują w Zakupach Google. Uzupełnij to przeglądem lokalnych porównywarek (np. Idealo w Niemczech, Heureka w Czechach) i marketplace’ów popularnych na danym rynku. Jeśli Twoje ceny po doliczeniu wysyłki są wyższe od lokalnych o kilkadziesiąt procent, sama reklama tego nie zmieni.
Trzecie źródło to test. Zamiast od razu budować pełną wersję językową, uruchom na 4–6 tygodni kampanie zagraniczne na wybraną grupę produktów i zmierz koszt pozyskania zamówienia. Taki test kosztuje ułamek pełnego wdrożenia, a daje twarde dane: które kategorie się sprzedają, jaki jest współczynnik konwersji i czy klienci akceptują czas dostawy. Jeśli rozważasz rynki sąsiednie, zobacz też, jak wygląda pozycjonowanie w Czechach, gdzie obok Google liczy się wyszukiwarka Seznam.
Ile zarobisz na sprzedaży towaru za granicą? Policz to przed startem
Przychód z zagranicznego zamówienia wygląda podobnie jak w kraju, ale koszty rozkładają się inaczej. Droższa jest przesyłka, częściej pojawiają się zwroty, a po przekroczeniu unijnego progu sprzedaży zapłacisz VAT według stawki kraju klienta. Poniżej przykładowe wyliczenie dla jednego zamówienia do Niemiec (stawka VAT 19%). Liczby są poglądowe – podstaw własne dane.
| Pozycja | Kwota na zamówienie |
|---|---|
| Cena dla klienta (brutto) | 59,00 € |
| Przychód netto po odjęciu VAT 19% | 49,58 € |
| Koszt zakupu towaru | −18,00 € |
| Wysyłka do klienta | −7,50 € |
| Prowizja operatora płatności (2%) | −1,18 € |
| Zwroty (uśredniony koszt na zamówienie) | −1,50 € |
| Kwota dostępna na pozyskanie klienta | 21,40 € |
| Koszt reklamy na zamówienie | −12,00 € |
| Zysk na zamówieniu | 9,40 € |
Najważniejsza liczba w tej tabeli to maksymalny koszt pozyskania zamówienia, czyli w przykładzie 21,40 €. Każde euro wydane powyżej oznacza stratę. W przeliczeniu na wskaźnik zwrotu z reklamy daje to próg ROAS na poziomie około 2,76 (liczony od ceny brutto) – kampania, która go nie osiąga, zjada marżę zamiast ją budować. Więcej o tym, jak liczyć rentowność zamiast samego przychodu, przeczytasz w artykule ROAS to przeszłość – jak mierzyć prawdziwą rentowność e-commerce.
Powtórz to wyliczenie dla dwóch, trzech kandydatów na rynek docelowy i dla najważniejszych kategorii. Często okazuje się, że tańsze produkty w ogóle nie uniosą kosztu międzynarodowej wysyłki, a za granicę opłaca się oferować tylko część asortymentu albo zestawy o wyższej wartości koszyka.
Własny sklep internetowy czy marketplace – gdzie rozpocząć sprzedaż?
To jedna z pierwszych decyzji, ale nie musisz stawiać wszystkiego na jedną kartę. Platformy typu marketplace dają natychmiastowy dostęp do ruchu i zaufania klientów, ale pobierają prowizję od każdej transakcji i trzymają dane kupujących u siebie. Własny sklep wymaga inwestycji w ruch, za to buduje markę, bazę klientów i marżę, której nie oddajesz pośrednikowi.
| Kryterium | Marketplace (Amazon, eBay, Kaufland, eMAG, Allegro) | Własny sklep internetowy |
|---|---|---|
| Czas do pierwszej sprzedaży | dni lub tygodnie | tygodnie lub miesiące |
| Ruch | gotowy, własność platformy | trzeba go zbudować (SEO, kampanie) |
| Koszty stałe i zmienne | prowizja od sprzedaży + opłaty abonamentowe | wersja językowa, reklama, obsługa |
| Dane klientów | ograniczone przez regulamin platformy | pełne, do remarketingu i e-mail marketingu |
| Kontrola nad ceną i ofertą | niska, silna presja cenowa | pełna |
| Budowanie marki | słabe | silne |
W praktyce dobrze sprawdza się model hybrydowy. Marketplace służy jako szybki test popytu i dodatkowy kanał, a własny sklep jako miejsce, w którym zarabiasz najwięcej i zatrzymujesz klientów na dłużej. Wybierając platformę, kieruj się tym, gdzie realnie kupują Twoi klienci: Amazon ma osobne serwisy m.in. w Niemczech, Francji i we Włoszech, eMAG działa w Rumunii, Bułgarii i na Węgrzech, a Allegro po starcie w Czechach i na Słowacji od jesieni 2024 roku działa także na Węgrzech (Spider’s Web). eBay warto rozważyć przy sprzedaży do Wielkiej Brytanii i USA.
Jeżeli masz już sklep na PrestaShopie lub WooCommerce, większość integracji z marketplace’ami załatwisz przez systemy do zarządzania sprzedażą wielokanałową, np. integrację z Base (dawniej BaseLinker). Dzięki temu stany magazynowe i zamówienia z kilku platform sprzedażowych trafiają w jedno miejsce.
VAT przy sprzedaży za granicę: konsument, firma i eksport towarów
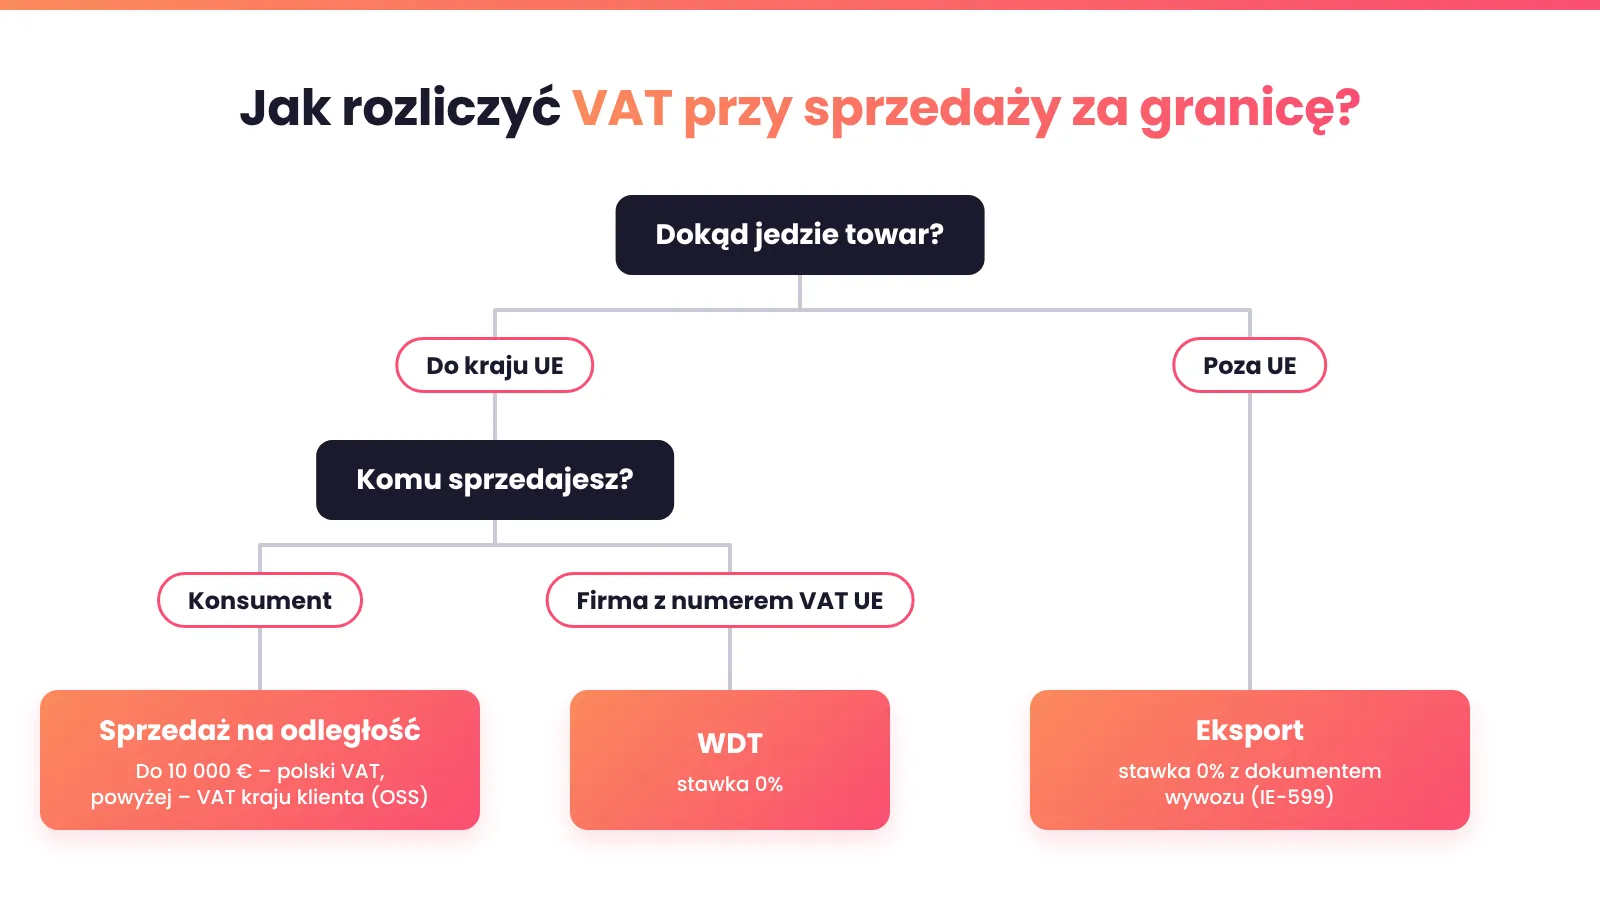
Rozliczenie podatkowe zależy od dwóch pytań: komu sprzedajesz (konsumentowi czy firmie) i dokąd trafia towar (do kraju UE czy poza Unię). Każda z tych kombinacji to inna procedura, dlatego omów je z księgowym, zanim wyślesz pierwszą paczkę.
Sprzedaż online do konsumentów w UE i procedura VAT OSS
Sprzedaż w sklepie internetowym do osób prywatnych z innych krajów UE to wewnątrzwspólnotowa sprzedaż towarów na odległość. Dopóki łączna wartość takiej sprzedaży do wszystkich państw członkowskich nie przekroczy 10 000 euro (42 000 zł) rocznie, rozliczasz ją tak jak sprzedaż krajową, najczęściej ze stawką VAT 23%. Po przekroczeniu progu stosujesz stawkę VAT kraju konsumenta, np. 19% w Niemczech (Your Europe).
Nie musisz przy tym rejestrować się do VAT w każdym kraju osobno. Procedura OSS pozwala rozliczać zagraniczny VAT w polskim urzędzie: zgłoszenie VIU-R składasz do Drugiego Urzędu Skarbowego Warszawa-Śródmieście, a potem co kwartał deklarację VIU-DO – do końca miesiąca po zakończonym kwartale, z płatnością w euro i numerem referencyjnym deklaracji (ifirma.pl). Pamiętaj, że deklarację składa się również wtedy, gdy w danym kwartale nie było sprzedaży.
Wewnątrzwspólnotowa dostawa towarów ze stawką VAT 0%
Gdy klientem jest firma z innego kraju UE, w grę wchodzi wewnątrzwspólnotowa dostawa towarów (WDT). Chodzi o wywóz towarów z Polski do innego kraju UE dla firmy zarejestrowanej tam do VAT. Po stronie kontrahenta ta sama transakcja jest wewnątrzwspólnotowym nabyciem towarów i to on rozlicza VAT w swoim kraju.
Stawkę VAT 0% zastosujesz, jeśli spełnisz warunki z art. 42 ustawy o VAT. Nabywca musi podać Ci ważny numer VAT UE z kodem swojego kraju (sprawdzisz go w systemie VIES), Ty musisz być zarejestrowany jako podatnik VAT UE, a przed terminem złożenia deklaracji powinieneś mieć dowody, że towar został wywieziony i dostarczony nabywcy, np. dokumenty przewozowe i specyfikację (Infor). Do tego dochodzi prawidłowo złożona informacja podsumowująca VAT-UE – jej brak lub błędne dane odbierają prawo do zerowej stawki (podatki.biz).
Eksport towarów poza UE i dokument potwierdzający wywóz
Sprzedaż do Wielkiej Brytanii, Szwajcarii, Norwegii czy USA to eksport. Tu również możesz zastosować stawkę VAT 0%, ale warunkiem jest dokument potwierdzający wywóz towaru poza granice UE, najczęściej komunikat IE-599 z systemu celnego. Jeśli nie dotrze na czas, wykazujesz sprzedaż jak krajową i korygujesz ją po otrzymaniu potwierdzenia (Landmark Global). Do zgłoszeń celnych potrzebujesz numeru EORI (Komisja Europejska), a w przypadku przesyłek kurierskich odprawę zwykle przygotowuje przewoźnik na podstawie Twoich danych.
Poza UE kluczowe jest też to, kto płaci cło i lokalny podatek. Jeśli klient ma zapłacić je przy odbiorze, może odmówić przyjęcia paczki. Dlatego wiele sklepów wybiera dostawę z opłaconymi należnościami (DDP) i wlicza je w cenę. W Wielkiej Brytanii przy przesyłkach o wartości do 135 funtów to sprzedawca nalicza brytyjski VAT w chwili sprzedaży, co oznacza obowiązek rejestracji na Wyspach (GOV.UK). Jeśli w Wielkiej Brytanii sprzedajesz przez marketplace, VAT od takich przesyłek rozlicza platforma (GOV.UK).
Faktura dla zagranicznego kontrahenta w KSeF
Od 1 kwietnia 2026 roku obowiązkowy Krajowy System e-Faktur obejmuje większość przedsiębiorców (największe firmy od 1 lutego 2026 roku). Faktury dla kontrahentów z zagranicy również wystawiasz w KSeF, a nabywcy przekazujesz je w uzgodniony sposób, np. jako PDF z kodem QR potwierdzającym, że dokument istnieje w systemie (ifirma.pl). Jeśli Twój przypadek jest nietypowy, np. towar jedzie bezpośrednio od producenta do klienta w innym kraju, możesz wystąpić o interpretację indywidualną do Dyrektora Krajowej Informacji Skarbowej i zyskać ochronę przed zmianą stanowiska urzędu.
Informacje w tej sekcji mają charakter ogólny i nie zastępują porady doradcy podatkowego.
Sklep internetowy a przepisy UE w 2026 roku
Poza podatkami kilka regulacji z ostatnich lat dotyczy każdego e-sklepu sprzedającego w Unii.
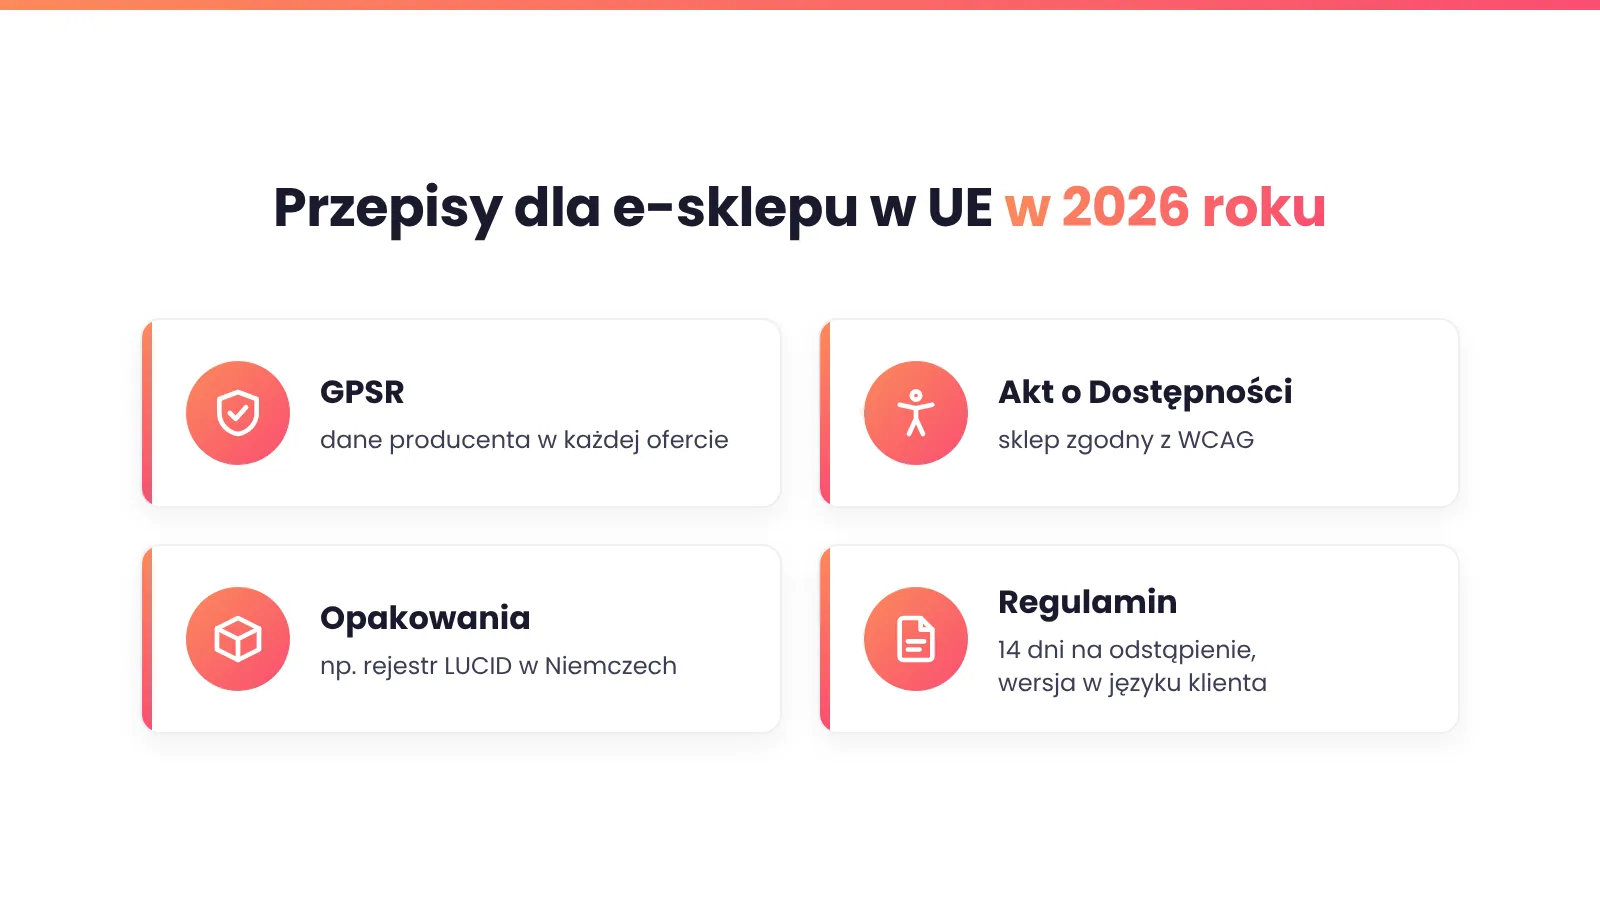
Od 13 grudnia 2024 roku stosuje się rozporządzenie GPSR o ogólnym bezpieczeństwie produktów. Każda oferta online musi zawierać dane producenta (nazwę, adres pocztowy i e-mail), a przy producencie spoza UE również dane osoby odpowiedzialnej na terenie Unii. Do tego dochodzą informacje pozwalające zidentyfikować produkt oraz ostrzeżenia i informacje o bezpieczeństwie (Prawo.pl). Przy wersji językowej sklepu te treści trzeba przetłumaczyć tak samo starannie jak opisy produktów.
Od 28 czerwca 2025 roku obowiązuje Polski Akt o Dostępności, wdrażający unijną dyrektywę o dostępności produktów i usług (European Accessibility Act). Obejmuje handel elektroniczny, a punktem odniesienia jest standard WCAG na poziomie AA. Z obowiązków dotyczących usług zwolnieni są mikroprzedsiębiorcy, czyli firmy zatrudniające mniej niż 10 osób i mające obrót do 2 mln euro (Shoper). Ponieważ przepisy wynikają z dyrektywy, podobne wymagania obowiązują w każdym kraju UE, do którego sprzedajesz. Jeśli nie wiesz, jak Twój sklep wypada pod tym względem, zacznij od audytu WCAG.
Trzecia kwestia to odpowiedzialność za opakowania. Wysyłając towar do konsumentów w Niemczech, musisz zarejestrować się w rejestrze LUCID i uczestniczyć w systemie zbiórki odpadów opakowaniowych. Bez tego platformy i firmy fulfillmentowe mogą odmówić współpracy, a sprzedaż może zostać zablokowana (EY). Obowiązki rozszerzonej odpowiedzialności producenta za opakowania sprawdź osobno dla każdego rynku, na który wysyłasz.
Konsument z dowolnego kraju UE ma 14 dni na odstąpienie od umowy zawartej na odległość (Your Europe), ale szczegóły regulaminu, takie jak sposób rozpatrywania reklamacji czy jurysdykcja, warto dostosować do prawa danego kraju i przygotować w języku klienta, razem z polityką prywatności.
Jak przygotować sklep internetowy do sprzedaży online za granicą
Wersja językowa, która brzmi lokalnie
Tłumaczenie maszynowe to dobry punkt wyjścia, ale nie wersja, którą możesz pokazać klientom. Kupujący szybko wyczuwa sztuczny język, a błędy w opisach, rozmiarówkach czy komunikatach w koszyku obniżają zaufanie dokładnie w momencie, w którym ma zapłacić. Korektę przez native speakera warto zlecić przynajmniej dla stron kategorii, najlepiej sprzedających produktów, procesu zakupowego i regulaminu. Zwróć też uwagę na jednostki, formaty dat i adresów oraz rozmiary odzieży, które w różnych krajach opisuje się inaczej.
Domena, struktura adresów i hreflang
Wersję językową możesz postawić na osobnej domenie krajowej (np. .de), subdomenie albo w katalogu obecnej domeny (np. /de/). Niezależnie od wyboru wdróż znaczniki hreflang, żeby Google pokazywał użytkownikowi wersję dla jego kraju. Plusy i minusy każdego wariantu znajdziesz w artykule jak pozycjonować stronę na rynkach zagranicznych, a wdrożenie od strony SEO obejmuje usługa pozycjonowanie zagraniczne.
Waluty i lokalne metody płatności
Cena w walucie klienta to podstawa, podobnie jak koszt dostawy widoczny już na karcie produktu, a nie dopiero w ostatnim kroku koszyka. Równie ważne jest to, czy klient znajdzie metodę płatności, do której jest przyzwyczajony. W Niemczech, zwłaszcza w modzie, popularna jest otwarta faktura, czyli zapłata po dostawie. W Czechach 36% płatności e-commerce to gotówka, m.in. przy odbiorze. W Holandii najpopularniejszą metodą jest iDEAL (Adyen). Dlatego przed startem sprawdź, które metody dominują w danym kraju, i upewnij się, że Twoja bramka płatności je obsługuje. Popularne w Polsce metody, takie jak BLIK, za granicą często nie są znane albo dostępne.
Wysyłka i dostawa towarów za granicę: jak wysyłać i obsługiwać zwroty
Na początku najprościej jest wysyłać zamówienia z polskiego magazynu przez kuriera z usługą międzynarodową. Przy kilkudziesięciu paczkach miesięcznie to rozwiązanie bez inwestycji. Porównaj oferty kilku przewoźników dla konkretnych krajów i gabarytów, bo różnice w stawkach bywają duże, a umowa negocjowana przy większym wolumenie obniża koszt jednej paczki. Sprawdź też, czy w danym kraju możesz zaoferować doręczenie do automatu lub punktu odbioru.
Gdy wolumen rośnie, warto rozważyć magazyn fulfillmentowy w kraju docelowym. Klient szybciej dostaje paczkę, a zwroty nie muszą jechać do Polski. Zanim jednak przewieziesz tam własny towar, sprawdź skutki podatkowe: przemieszczenie zapasów do magazynu w innym kraju UE zwykle oznacza obowiązek rejestracji do VAT w tym państwie i rozliczania sprzedaży z tego magazynu na miejscu.
Zwroty łatwo pominąć w planie, a na nowym rynku potrafią zjeść marżę. Jeśli lokalna konkurencja oferuje bezpłatne zwroty, konieczność odesłania paczki na własny koszt do Polski może zniechęcić klienta do zakupu. Rozwiązaniem jest lokalny adres zwrotów, z którego przewoźnik zbiera przesyłki i przewozi je zbiorczo, albo jasna polityka zwrotów wliczona w kalkulację marży. Aby nie przepisywać ręcznie numerów przesyłek, połącz sklep z systemami przewoźników – integracje przewoźników pozwalają generować etykiety i śledzić paczki bezpośrednio z panelu.
Jak zdobyć pierwszych klientów za granicą: kampanie i SEO
Gotowy sklep bez ruchu niczego nie sprzeda. Na nowym rynku nikt nie zna Twojej marki, więc pierwsze zamówienia przyniosą płatne kampanie, a długofalową przewagę zbuduje widoczność organiczna.
W e-commerce dobrym punktem startu są kampanie produktowe w Google. Wymagają osobnego feedu dla każdego kraju: z tytułami i opisami w lokalnym języku, cenami w odpowiedniej walucie i kosztami dostawy zgodnymi z tym, co klient zobaczy w sklepie. Zanim uruchomisz kampanie, dopracuj feed produktowy. Na jego podstawie zbudujesz kampanie Performance Max – jak je ustawić, dowiesz się z przewodnika Performance Max 2026. Dobrą praktyką jest osobna kampania dla każdego kraju z własnym budżetem i celem rentowności wyliczonym z kalkulacji marży.
Kampanie w wyszukiwarce uzupełniają Zakupy Google o ogólniejsze zapytania, np. o kategorie produktów, a reklamy w Meta Ads pomagają dotrzeć do osób, które jeszcze nie szukają Twojego produktu, i wracać do odwiedzających sklep. Jeśli nie masz zespołu, który zna specyfikę kilku rynków naraz, kampanie zagraniczne możesz powierzyć agencji prowadzącej je w wielu krajach.
Równolegle zacznij pracę nad SEO. Efekty przychodzą wolniej, ale ruch organiczny z czasem obniża średni koszt pozyskania klienta. Każdy rynek ma własne zasady gry: inne wyszukiwarki, frazy i poziom konkurencji, co dobrze widać na przykładzie SEO we Francji i SEO na Słowacji.
Wszystkie te działania mają sens tylko wtedy, gdy wiesz, co działa. Skonfiguruj GA4 tak, żeby przychody i konwersje dało się raportować osobno dla każdego kraju, i sprawdź zgody na pliki cookie wymagane w danym państwie. Błędna konfiguracja potrafi całkowicie zafałszować obraz rentowności – najczęstsze pomyłki znajdziesz w artykule 5 błędów w konfiguracji GA4.
Pierwsze 90 dni: plan, by rozpocząć sprzedaż za granicę bez chaosu
Wejście na rynki zagraniczne łatwiej zaplanować, gdy rozłożysz je na etapy z jasnym celem każdego z nich. Taki harmonogram sprawdza się przy pierwszym kraju, a przy kolejnych możesz go skrócić, bo procesy podatkowe i logistyczne będziesz miał już gotowe.
- Tygodnie 1–4: dane i decyzja. Analiza popytu i konkurencji dla dwóch, trzech krajów, kalkulacja marży z kosztami wysyłki i zwrotów, wybór rynku oraz kanału (własny sklep, marketplace lub oba).
- Tygodnie 5–8: formalności i sklep. Konsultacja z księgowym (OSS, VAT UE, KSeF), regulamin i dane GPSR w nowym języku, rejestracje opakowaniowe, wersja językowa z hreflang, waluta, lokalne płatności i umowa z przewoźnikiem.
- Tygodnie 9–13: pierwsze kampanie i optymalizacja. Feed produktowy dla kraju docelowego, kampanie produktowe i w wyszukiwarce, analityka per rynek, cotygodniowa ocena kosztu pozyskania zamówienia względem progu rentowności.
Po trzech miesiącach będziesz miał dane, które powiedzą więcej niż jakakolwiek prognoza: czy klienci kupują, ile kosztuje ich pozyskanie i które produkty warto skalować. Jeśli chcesz przejść tę drogę z zespołem, który zna specyfikę wielu rynków, umów się na konsultację – sprawdzimy potencjał Twojego sklepu i zaplanujemy ekspansję międzynarodową na wybranym rynku.
Najczęstsze pytania o sprzedaż za granicę
Jaka stawka VAT obowiązuje przy sprzedaży do Niemiec?
Konsumentowi sprzedajesz z polskim VAT (zwykle 23%), dopóki Twoja sprzedaż do osób prywatnych w innych krajach UE nie przekroczy 10 000 euro rocznie. Powyżej progu stosujesz niemiecką stawkę 19% i rozliczasz ją w OSS. Firmie z niemieckim numerem VAT UE wystawiasz fakturę ze stawką 0%, jeśli spełnisz warunki WDT.
Czy trzeba rejestrować się do VAT w każdym kraju, do którego się sprzedaje?
Nie zawsze. Przy sprzedaży do konsumentów w innych krajach UE procedura OSS pozwala rozliczać zagraniczny VAT w Polsce, bez rejestracji w każdym z tych państw. Rejestracja jest jednak potrzebna, gdy trzymasz towar w magazynie w innym kraju UE, bo sprzedaż z tego magazynu rozliczasz na miejscu.
Kiedy sprzedaż za granicę jest eksportem, a kiedy WDT?
WDT to dostawa towaru do firmy w innym kraju UE. Eksport to wywóz towaru poza Unię, potwierdzony dokumentem celnym, najczęściej komunikatem IE-599.
Czy polska firma może sprzedawać na eBay?
Tak, może założyć konto firmowe i wystawiać oferty na rynki zagraniczne. Przy sprzedaży do konsumentów w UE obowiązują Cię te same zasady VAT co we własnym sklepie.
Jak nazywa się sprzedaż towarów za granicę?
Potocznie mówi się o sprzedaży zagranicznej albo międzynarodowej, a w e-commerce o cross-border. W przepisach o VAT to wewnątrzwspólnotowa sprzedaż towarów na odległość (do konsumentów w UE), WDT (do firm w UE) albo eksport (poza UE).